
En la semana del 26 de octubre, los precios subieron en los principales mercados eléctricos europeos, por la menor producción eólica y la subida de los precios del gas y del CO2. España y Portugal alcanzaron sus precios diarios más altos desde abril de 2022. Las bajas reservas europeas y la tensión en Ormuz impulsaron el gas TTF hasta su precio de cierre más alto desde diciembre de 2022. El Brent alcanzó su mayor precio de cierre desde abril. Francia registró un récord fotovoltaico para un día de noviembre
Producción solar fotovoltaica y producción eólica
En la semana del 26 de octubre, la producción solar fotovoltaica aumentó en los principales mercados eléctricos europeos respecto a la semana anterior. Francia lideró los incrementos con un 48 %, tras dos semanas consecutivas de descensos. España e Italia registraron aumentos del 10 % y del 6,2 %, respectivamente. En Alemania, la producción creció un 5,5 % después de cuatro semanas consecutivas de caídas. Portugal registró el menor incremento, del 4,6 %. Los mercados español, italiano y portugués recuperaron así la tendencia al alza tras los descensos de la semana anterior.
El domingo 1 de noviembre, Francia alcanzó un récord histórico de producción solar fotovoltaica para un día de noviembre, con 89 GWh. Por su parte, España registró el lunes 26 de octubre la segunda mayor producción solar fotovoltaica de su historia para un día de octubre, con 190 GWh.
Para la semana del 2 de noviembre, las previsiones de producción solar de AleaSoft Energy Forecasting apuntan a aumentos de la producción en los mercados alemán e italiano. En cambio, la producción solar disminuirá en el mercado español.
En la última semana de octubre, la producción eólica disminuyó en los principales mercados eléctricos europeos respecto a la semana anterior. Las caídas oscilaron entre el 71 % de Portugal y el 13 % de Italia, que puso fin a tres semanas consecutivas de aumentos. Alemania, Francia y España registraron descensos del 59 %, del 51 % y del 38 %, respectivamente. Estos tres mercados y Portugal cambiaron de tendencia tras los incrementos de la semana anterior.
Para la semana del 2 de noviembre, las previsiones de producción eólica de AleaSoft Energy Forecasting indican aumentos de la producción en los mercados portugués y español. En cambio, la producción eólica disminuirá en los mercados alemán, francés e italiano.
Demanda eléctrica
En la semana del 26 de octubre, la demanda eléctrica aumentó en la mayoría de los principales mercados eléctricos europeos respecto a la semana anterior. Portugal registró el mayor incremento, del 1,5 %, y encadenó su tercera semana consecutiva de aumentos. Italia y España registraron subidas del 0,7 % y del 0,5 %, respectivamente, y acumularon dos semanas consecutivas al alza. Francia presentó el menor incremento, del 0,3 %, con el que prolongó su crecimiento por quinta semana consecutiva.
En cambio, la demanda disminuyó un 2,3 % en Alemania y un 1,2 % en Bélgica. Ambos mercados pusieron fin a cuatro semanas consecutivas de aumentos. En Gran Bretaña, la demanda bajó un 0,6 % tras tres semanas consecutivas al alza.
Durante la semana, las temperaturas medias descendieron en Italia, Alemania, Francia y Bélgica respecto a la semana anterior. Italia registró la mayor bajada, de 2,5°C, seguida de Alemania, con 0,6°C, Francia, con 0,4°C, y Bélgica, con 0,2°C. En cambio, las temperaturas medias subieron 1,4°C en Portugal y Gran Bretaña, y 0,9°C en España.
Para la semana del 2 de noviembre, las previsiones de demanda de AleaSoft Energy Forecasting apuntan a aumentos en los mercados francés, británico, belga, alemán e italiano. En cambio, los mercados portugués y español registrarán descensos de la demanda eléctrica.
Mercados eléctricos europeos
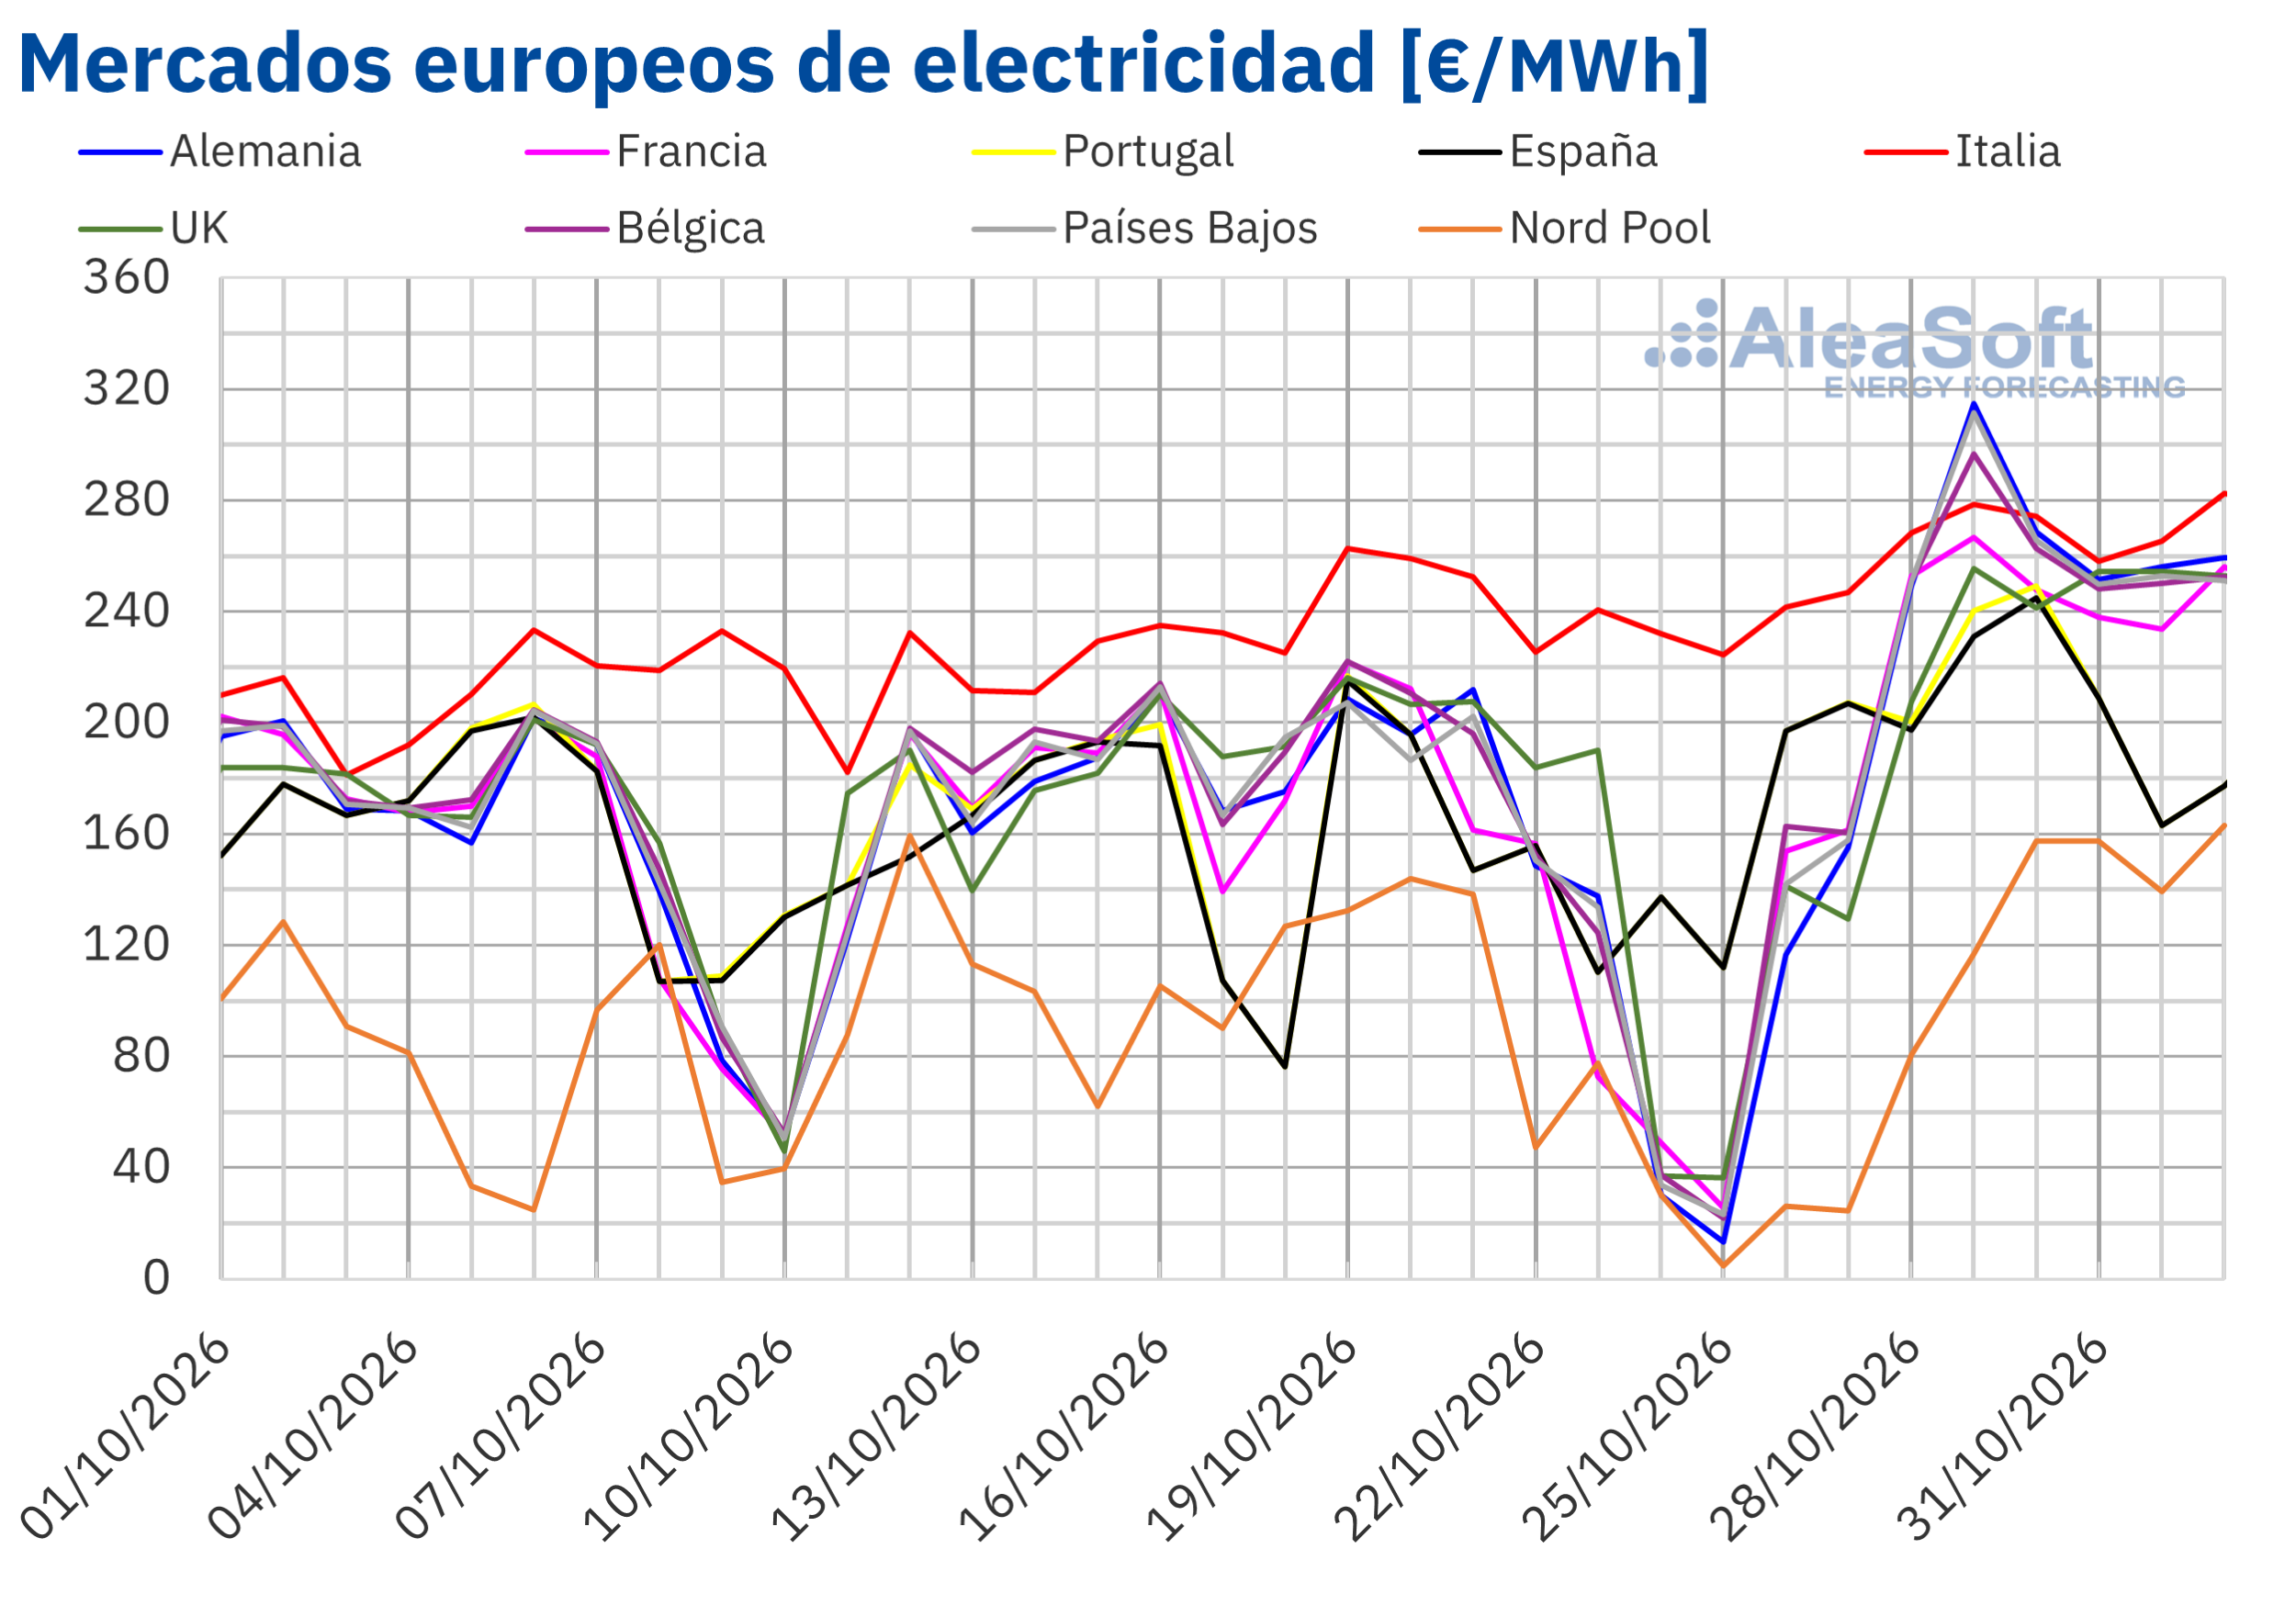
Los precios promedio semanales de los principales mercados eléctricos europeos aumentaron en la semana del 26 de octubre respecto a la semana anterior. El mercado neerlandés registró el mayor incremento, del 74 %, seguido del mercado francés, con una subida del 73 %, el alemán, con un 70 %, y el belga, con un 69 %. En los mercados británico, portugués y español, los precios subieron un 38 %, un 37 % y un 35 %, respectivamente. El mercado nórdico registró una subida del 22 %, mientras que el mercado italiano presentó el menor incremento, del 8,1 %.
El mercado italiano registró de nuevo el mayor promedio semanal, de 261,76 €/MWh, mientras que el mercado nórdico presentó el menor, de 100,30 €/MWh. En el resto de los mercados analizados en AleaSoft Energy Forecasting, los precios promedio semanales estuvieron entre los 207,01 €/MWh de España y los 232,99 €/MWh de Bélgica.
Por lo que respecta a los precios diarios, la mayoría de los mercados registraron sus precios más altos de la semana el jueves 29 de octubre. Ese día, el mercado alemán alcanzó los 314,85 €/MWh, el precio diario más alto de la semana entre los mercados analizados. Según los datos analizados en AleaSoft Energy Forecasting, este fue el precio más elevado de este mercado desde el 13 de diciembre de 2024. El mismo día, el mercado neerlandés registró 311,53 €/MWh, también su precio más alto desde el 13 de diciembre de 2024. El mercado belga alcanzó los 296,46 €/MWh, su precio más elevado desde el 17 de diciembre de 2022. Los mercados italiano y francés registraron 278,47 €/MWh y 266,72 €/MWh, respectivamente, sus precios más altos desde el 18 de diciembre de 2022. En el caso del mercado italiano, el lunes 2 de noviembre el precio fue todavía mayor, de 282,30 €/MWh, su precio más elevado desde el 17 de diciembre de 2022. Por su parte, el mercado británico alcanzó los 255,45 €/MWh el día 29 de octubre, su precio más alto desde el 23 de enero de 2025.
Los mercados portugués y español registraron sus precios más altos de la semana el viernes 30 de octubre, de 249,27 €/MWh y 244,69 €/MWh, respectivamente. Según los datos analizados en AleaSoft Energy Forecasting, fueron los precios más elevados de ambos mercados desde el 7 de abril de 2022. El mercado nórdico alcanzó su máximo semanal, de 157,50 €/MWh, el sábado 31 de octubre.
Por otra parte, el mercado nórdico registró el precio más bajo de la semana entre los mercados analizados, de 24,36 €/MWh, el martes 27 de octubre. Ese mismo día, los mercados británico y belga registraron sus mínimos semanales, de 129,30 €/MWh y 160,45 €/MWh, respectivamente. Los mercados alemán, neerlandés, francés e italiano registraron sus precios más bajos de la semana el lunes 26 de octubre, entre los 116,57 €/MWh de Alemania y los 241,54 €/MWh de Italia. Los mercados español y portugués registraron su mínimo semanal, de 163,19 €/MWh en ambos casos, el domingo 1 de noviembre.
La caída de la producción eólica en todos los mercados analizados y la subida de los precios del gas TTF y de los derechos de emisión de CO2 favorecieron el aumento de los precios. El incremento de la demanda en Francia, Italia, España y Portugal también contribuyó a las subidas en estos mercados.
Las previsiones de precios de AleaSoft Energy Forecasting indican que en la semana del 2 de noviembre los precios volverán a subir en los mercados alemán, francés, español, portugués, italiano, británico, belga y neerlandés. El incremento de la demanda en la mayoría de los mercados y el descenso de la producción eólica en mercados como el alemán, el francés y el italiano contribuirán a este comportamiento. Además, la evolución de los precios del gas también ejercerá su influencia sobre los precios de los mercados eléctricos europeos.
Brent, combustibles y CO2
Los futuros de petróleo Brent para el Front‑Month en el mercado ICE registraron el lunes 26 de octubre un precio de cierre de 115,81 $/bbl, un 0,8 % inferior al del viernes anterior. El martes 27 de octubre, tras una caída del 1,7 % respecto al día anterior, estos futuros alcanzaron su precio de cierre mínimo semanal, de 113,88 $/bbl. Posteriormente, los precios subieron en dos de las tres sesiones restantes. El viernes 30 de octubre, los futuros registraron su precio de cierre máximo semanal, de 117,64 $/bbl. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 30 de abril y un 0,8 % superior al del viernes anterior.
Al inicio de la semana, las expectativas de una reducción de las hostilidades entre Estados Unidos e Irán favorecieron el descenso de los precios de los futuros del petróleo Brent. Posteriormente, las preocupaciones por el suministro y el riesgo de una escalada del conflicto impulsaron los precios al alza, especialmente el viernes 30 de octubre, tras los ataques a petroleros en el estrecho de Ormuz, entre ellos el que provocó un incendio a bordo de un petrolero frente a la costa de Omán el 29 de octubre.
En cuanto a los futuros de gas TTF en el mercado ICE para el Front‑Month, el lunes 26 de octubre registraron un precio de cierre de 96,68 €/MWh, un 3,0 % superior al del viernes anterior. El martes 27 de octubre alcanzaron su precio de cierre mínimo semanal, de 96,06 €/MWh. El 28 de octubre, tras una subida del 4,9 %, los futuros cerraron en 100,72 €/MWh. El viernes 30 de octubre alcanzaron su precio de cierre máximo semanal, de 103,94 €/MWh, un 11 % superior al del viernes anterior. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 21 de diciembre de 2022.
Las reservas de gas de la Unión Europea se situaron en el 74,6 % de su capacidad el 31 de octubre, unos 15 puntos porcentuales por debajo de la media de los últimos cinco años para esa fecha. Además, en los últimos días de octubre, el balance agregado de los almacenamientos registró extracciones netas. La tensión en el estrecho de Ormuz, ruta de salida del GNL de Qatar y Emiratos Árabes Unidos, también ejerció presión al alza sobre los precios de los futuros de gas TTF.
Por lo que respecta a los futuros de derechos de emisión de CO2 en el mercado EEX para el contrato de referencia de diciembre de 2026, el lunes 26 de octubre registraron un precio de cierre de 88,19 €/t, un 2,2 % superior al del viernes anterior. El martes 27 de octubre alcanzaron su precio de cierre mínimo semanal, de 88,05 €/t. Posteriormente, los precios subieron hasta el jueves 29 de octubre, cuando estos futuros registraron su precio de cierre máximo semanal, de 89,21 €/t. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 17 de enero. El viernes 30 de octubre, el precio de cierre fue de 89,19 €/t, prácticamente sin cambios respecto al día anterior, pero un 3,4 % superior al del viernes anterior.
Análisis de AleaSoft Energy Forecasting sobre las perspectivas de los mercados de energía en Europa
El jueves 12 de noviembre, AleaSoft Energy Forecasting celebrará la edición número 71 de su serie de webinars mensuales. La edición de noviembre girará de nuevo en torno a las baterías, la hibridación y el almacenamiento de energía, tecnologías que ganan peso a medida que se multiplican los proyectos y el sistema eléctrico necesita más flexibilidad. Luis Marquina de Soto, presidente de AEPIBAL, la Asociación Empresarial de Pilas, Baterías y Almacenamiento Energético, participará en el webinar por cuarto año consecutivo y ofrecerá su análisis del momento que atraviesa el sector y de cómo se espera que evolucione. Los ponentes examinarán qué rentabilidad pueden alcanzar las baterías y de dónde proceden sus ingresos, con atención al nuevo mercado de capacidad en España. También repasarán las claves para analizar y valorar proyectos de baterías e hibridación, y la función de estas tecnologías ante el avance de las energías renovables. Además, la sesión revisará cómo se han comportado en las últimas semanas los mercados de energía europeos y qué cabe esperar de ellos de cara al invierno 2026-2027. Los ponentes serán Luis Marquina de Soto, director de Relaciones Institucionales en Gransolar Group y presidente de AEPIBAL, y Oriol Saltó i Bauzà, Associate Partner en AleaSoft. Ambos participarán también en la mesa de análisis, que solo tendrá lugar en el webinar en español. En el webinar en español, Antonio Delgado Rigal, fundador y CEO de AleaSoft, moderará la sesión y la mesa de análisis.
Fuente: AleaSoft Energy Forecasting.